Con l’introduzione della fatturazione elettronica interna tra operatori economici sammarinesi, diventa fondamentale conoscere le tempistiche previste per la trasmissione delle fatture e gli adempimenti da rispettare.
Entro quando deve essere trasmessa una fattura elettronica?
Da quale momento decorrono i termini?
E cosa succede se il cliente non riceve il documento?
Il Decreto Delegato 4 settembre 2026 n. 133 disciplina questi aspetti, distinguendo le cessioni di beni, le prestazioni di servizi e i pagamenti anticipati.
Vediamo nel dettaglio le regole e alcuni esempi pratici per comprendere come calcolare correttamente le scadenze.
Quando deve essere trasmessa la fattura elettronica interna?
L’articolo 3 del Decreto Delegato 4 settembre 2026 n. 133 stabilisce che la fattura elettronica interna deve essere trasmessa entro il secondo mese successivo a quello in cui si verifica l’operazione.
Il momento da cui decorre questo termine cambia in base alla tipologia di operazione:
- Cessione di beni: dalla data di consegna o spedizione della merce.
- Cessione di beni con effetti traslativi sospesi: dal momento in cui si producono gli effetti traslativi oppure, se questi non si sono ancora verificati, dopo un anno dalla consegna.
- Prestazione di servizi: dalla data di ultimazione del servizio.
- Pagamenti anticipati: dalla data di pagamento dell’acconto, per il relativo importo.
Questa distinzione è importante perché la scadenza per l’emissione della fattura non dipende necessariamente dalla data in cui viene predisposto il documento, ma dal momento in cui si considera effettuata l’operazione.
Per esempio, se la merce viene consegnata a gennaio, febbraio rappresenta il primo mese successivo e marzo il secondo: la fattura dovrà quindi essere trasmessa entro il 31 marzo, indipendentemente dal giorno di gennaio in cui è avvenuta la consegna.
Per comprendere meglio queste scadenze, è importante distinguere le tre date principali di un documento elettronico:
- Data fattura (campo “Data” XML): identifica la data riportata nel documento, collegata al momento di effettuazione dell’operazione. È un riferimento importante anche per la numerazione delle fatture e la gestione delle note di variazione.
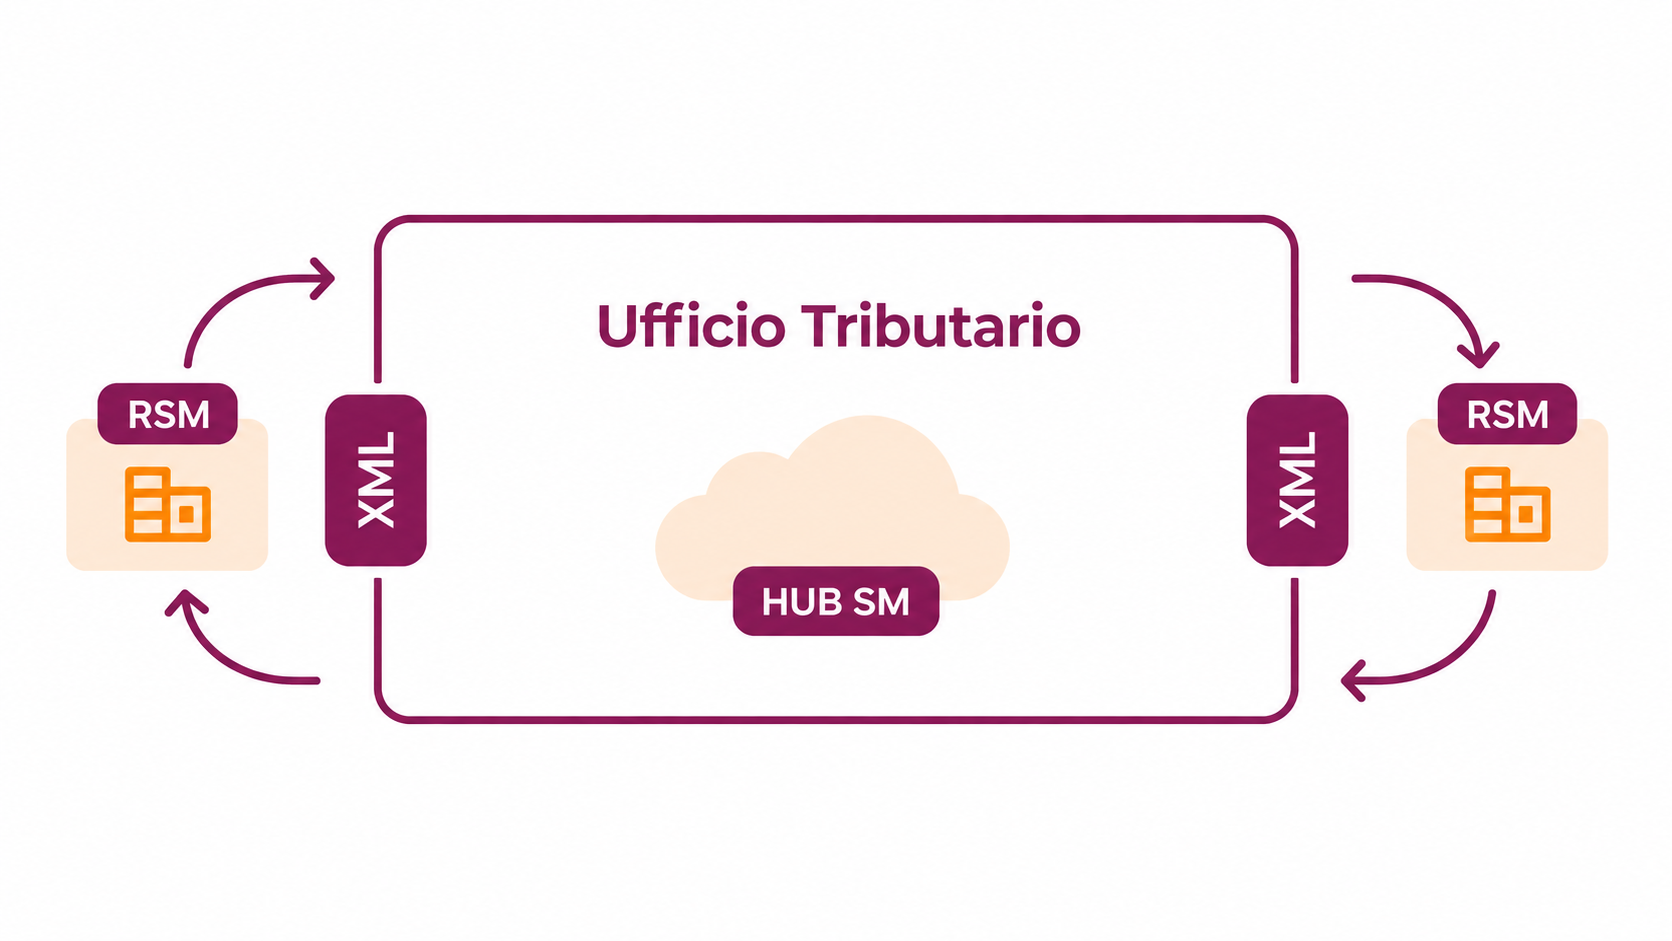
- Data di trasmissione: è il giorno in cui il file viene trasmesso all’HUB SM, il sistema sammarinese di gestione delle fatture elettroniche. Da questa data dipende il rispetto dei termini di legge. La fattura si considera emessa solo se è stata trasmessa e ha superato i controlli previsti. Se il file viene scartato, la fattura si considera non emessa.
- Data di recapito: è il giorno in cui il documento elettronico viene reso disponibile al cliente. Non va confusa con la data di consegna della merce, che determina invece il momento dell’operazione nelle cessioni di beni.
Fatturazione elettronica per la cessione di beni: un esempio pratico
Supponiamo che un’azienda sammarinese consegni della merce a un altro operatore economico il 15 gennaio 2027, accompagnandola con un Documento di Trasporto (DDT).
In questo caso, la data di riferimento è quella della consegna della merce, ovvero il 15 gennaio.
Il fornitore ha tempo fino al 31 marzo 2027 per emettere e trasmettere la fattura elettronica TD01 (fattura ordinaria).
La sequenza temporale sarà quindi:
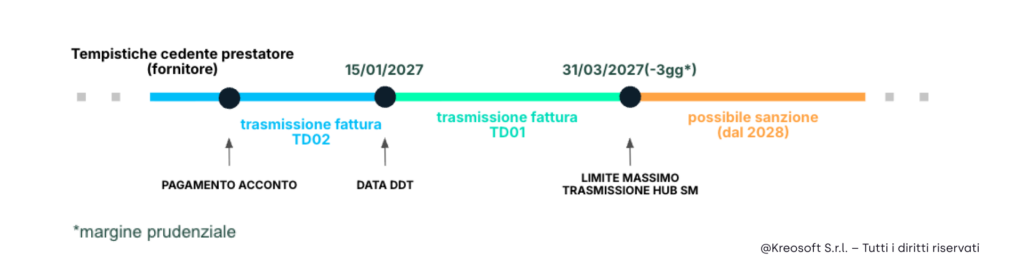
Per maggiore sicurezza consigliamo di effettuare la trasmissione almeno 3 giorni prima della scadenza, così da avere il tempo di correggere e ritrasmettere eventuali file scartati dall’HUB SM. Si tratta di un margine prudenziale, non di un obbligo di legge.
Se prima della consegna della merce il fornitore riceve un pagamento anticipato, deve emettere una fattura di acconto TD02, da trasmettere entro il secondo mese successivo a quello del pagamento, per il relativo importo.
Cosa succede se il cliente non riceve la fattura elettronica?
La normativa non disciplina soltanto gli obblighi del fornitore, ma prevede anche un adempimento a carico del cliente che non riceve la fattura elettronica entro i termini stabiliti.
L’articolo 7 del Decreto Delegato 4 settembre 2026 n. 133 introduce infatti una procedura di regolarizzazione attraverso l’emissione di un’autofattura elettronica TD29 per mancata ricezione.
Riprendiamo l’esempio precedente.
Il fornitore consegna la merce il 15 gennaio 2027 e deve trasmettere la fattura elettronica entro il 31 marzo 2027.
Se il cliente non riceve la fattura entro questa data, deve considerare le seguenti scadenze:
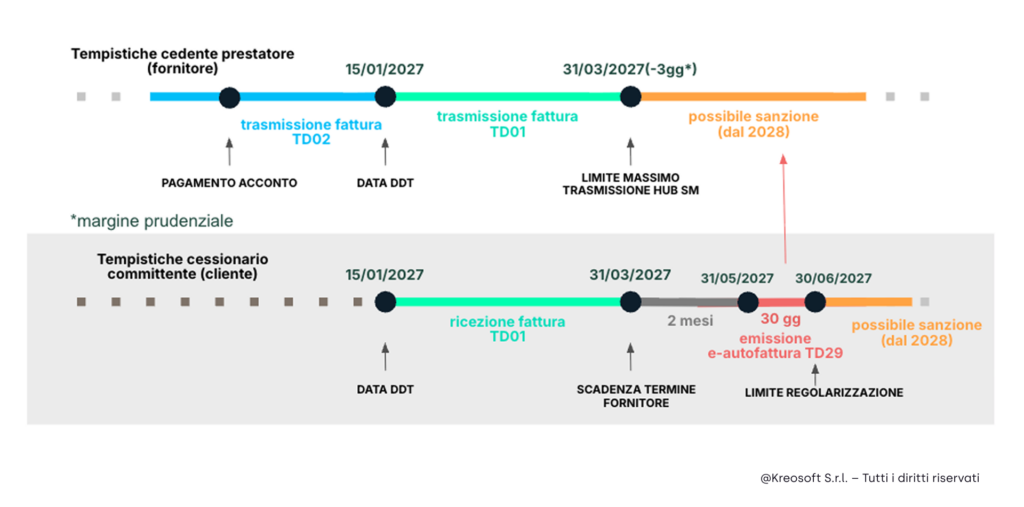
Il cliente deve attendere due mesi dalla scadenza prevista per il fornitore, quindi fino al 31 maggio 2027. Da quel momento ha 30 giorni, ovvero fino al 30 giugno 2027, per procedere alla regolarizzazione mediante TD29.
Il cliente ha quindi un obbligo di regolarizzazione qualora il fornitore non abbia provveduto all’emissione della fattura elettronica nei termini previsti.
L’autofattura TD29 consente al cliente di regolarizzare la mancata ricezione. L’eventuale sanzione a carico del fornitore riguarda invece l’omessa o tardiva trasmissione della fattura, secondo quanto previsto dal Decreto.
Fatturazione elettronica per le prestazioni di servizi
Per le prestazioni di servizi, il riferimento temporale cambia.
A differenza delle cessioni di beni, per le quali si considera la data DDT, nel caso dei servizi il termine decorre dalla data di ultimazione della prestazione.
Facciamo un esempio.
Un’azienda sammarinese conclude una prestazione di servizi il 15 gennaio 2027.
La fattura elettronica TD01 dovrà essere emessa e trasmessa entro il 31 marzo 2027, ossia entro il secondo mese successivo all’ultimazione del servizio.
La sequenza temporale sarà quindi:
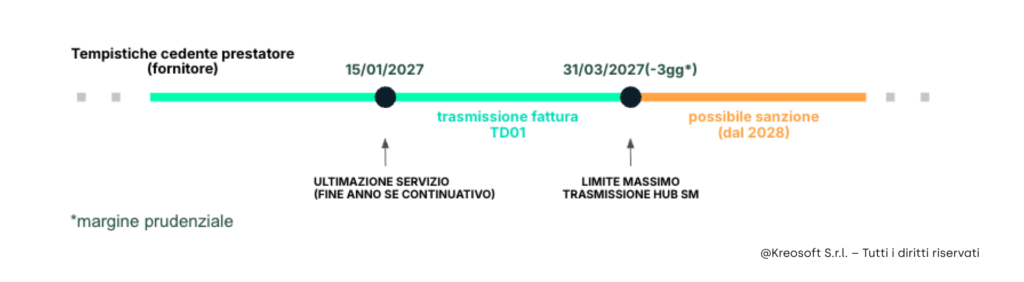
Anche in questo caso, se viene ricevuto un pagamento anticipato, trova applicazione la gestione della fattura di acconto TD02, da trasmettere entro il secondo mese successivo a quello del pagamento.
Prestazioni di servizi continuative
Un’attenzione particolare deve essere riservata alle prestazioni continuative.
Per i servizi continuativi di durata superiore a un anno, senza pagamenti nemmeno parziali nel periodo, il riferimento è la fine di ciascun anno solare.
Ad esempio, per un servizio di assistenza continuativa che si protrae per tutto il 2027, nell’ambito di un contratto pluriennale senza pagamenti durante l’anno, la data di riferimento sarà il 31 dicembre 2027 e la fattura dovrà essere trasmessa entro il 29 febbraio 2028.
È quindi importante distinguere le prestazioni che si concludono in una data precisa da quelle che si sviluppano nel tempo.
Mancata ricezione della fattura per prestazioni di servizi
Anche per le prestazioni di servizi è prevista la procedura di regolarizzazione da parte del cliente.
Consideriamo una prestazione ultimata il 15 gennaio 2027.
Il fornitore deve emettere e trasmettere la fattura elettronica entro il 31 marzo 2027.
Se il documento non viene ricevuto, il cliente dovrà procedere alla regolarizzazione secondo le tempistiche previste dall’articolo 7:
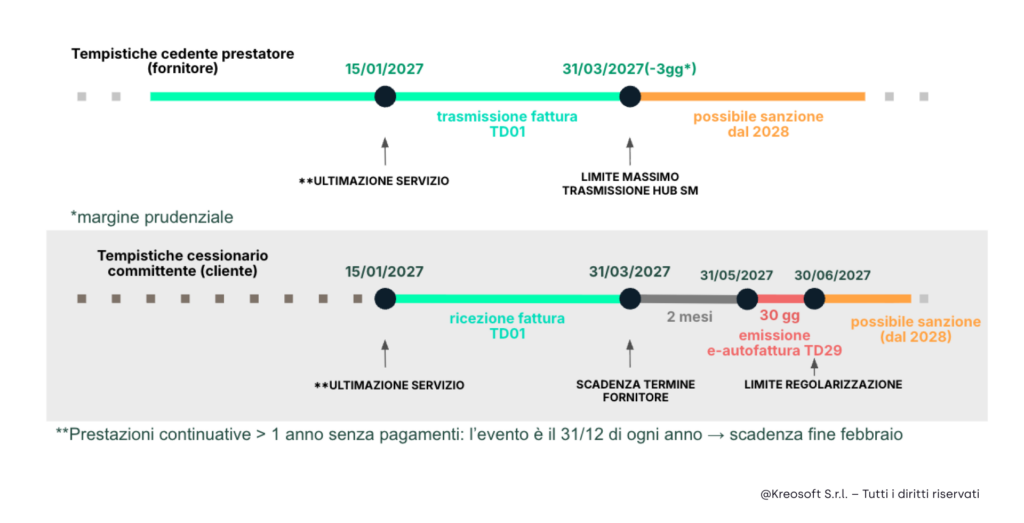
Anche in questo caso, il cliente deve attendere fino al 31 maggio 2027 e procedere, entro il 30 giugno 2027, con la regolarizzazione mediante autofattura TD29.
La procedura segue quindi la stessa logica prevista per le cessioni di beni, con la differenza che il termine iniziale viene determinato dalla data di ultimazione del servizio.
Quando si applicano le sanzioni?
Il Decreto Delegato 4 settembre 2026 n. 133
prevede una fase transitoria per l’introduzione della fatturazione elettronica interna.
Sebbene l’obbligo decorra dal 1° gennaio 2027 per gli operatori economici interessati, l’applicazione delle sanzioni previste dalla nuova disciplina è differita al 1° gennaio 2028.
Gli articoli 6 e 7 prevedono sanzioni amministrative di 100 euro per le violazioni relative alla trasmissione e alla regolarizzazione delle fatture, applicabili dal 2028.
Questo periodo consente agli operatori di adeguarsi alle nuove procedure e di familiarizzare con le tempistiche di emissione, trasmissione e regolarizzazione dei documenti elettronici.
Conclusioni
La corretta gestione della fatturazione elettronica interna a San Marino richiede attenzione non soltanto alla compilazione dei documenti, ma anche alle scadenze previste dalla normativa.
Per le cessioni di beni, il termine decorre generalmente dalla consegna o spedizione; per le prestazioni di servizi, dall’ultimazione della prestazione; per gli acconti, dal relativo pagamento.
È inoltre importante ricordare che anche il cliente può essere chiamato a intervenire, attraverso l’emissione di un documento TD29, qualora non riceva la fattura elettronica nei termini previsti.
Con EK Cloud, la soluzione Kreosoft per la fatturazione elettronica, le aziende possono gestire l’invio e la ricezione delle fatture elettroniche sammarinesi da un’unica piattaforma.